Qui paiera les revenus des salariés malades si l’Assurance maladie réduit sa part ? C’est la question derrière la réforme des arrêts maladie que le gouvernement veut confier aux partenaires sociaux. Le dossier du projet de budget de la Sécurité sociale pour 2027 fixe un objectif de 1 milliard d’euros d’économies en 2027 et ouvre une réflexion sur la prévention, les garanties et la responsabilité des acteurs. Il ne fixe pas un nouveau barème d’indemnisation déjà applicable. [1]
Le point décisif n’est donc pas seulement le montant que la Sécurité sociale voudrait économiser. Il faut aussi savoir ce qu’il adviendrait de la somme qu’elle ne verserait plus : serait-elle remplacée par l’employeur, couverte par un contrat de prévoyance ou perdue pour le salarié ? Une économie pour un financeur et une baisse du coût global sont deux résultats différents.
Une discussion sur tout le financement, pas seulement sur les indemnités publiques
Selon Les Echos, qui ont consulté le courrier adressé aux syndicats et aux organisations patronales, le gouvernement demande une réponse au plus tard le 19 décembre 2026. Le journal rapporte que la discussion doit porter sur la couverture par la Sécurité sociale, le complément des employeurs et le rôle des contrats de prévoyance. Dans ce courrier, l’objectif est exprimé comme une économie de 1 milliard d’euros « en année pleine ». Cette formulation décrit un rendement sur une année complète ; elle ne suffit pas à établir le calendrier de mise en œuvre ni la somme effectivement économisée en 2027. [2]
Le dossier budgétaire officiel privilégie trois axes : mieux prévenir les arrêts et accompagner les reprises, revoir les niveaux de garanties selon le risque, et responsabiliser les prescripteurs, les employeurs et les assurés. Ce sont des orientations de travail. Le projet de loi de financement de la Sécurité sociale, présenté le 1er octobre 2026, reste un projet, pas une loi adoptée. [1][5]
Pour mesurer ce qui pourrait changer, il faut distinguer les règles de chaque financement. Un salarié peut voir de l’argent arriver par un seul canal sans que ce canal soit le seul à payer.
L’Assurance maladie verse une indemnité, pas automatiquement le salaire
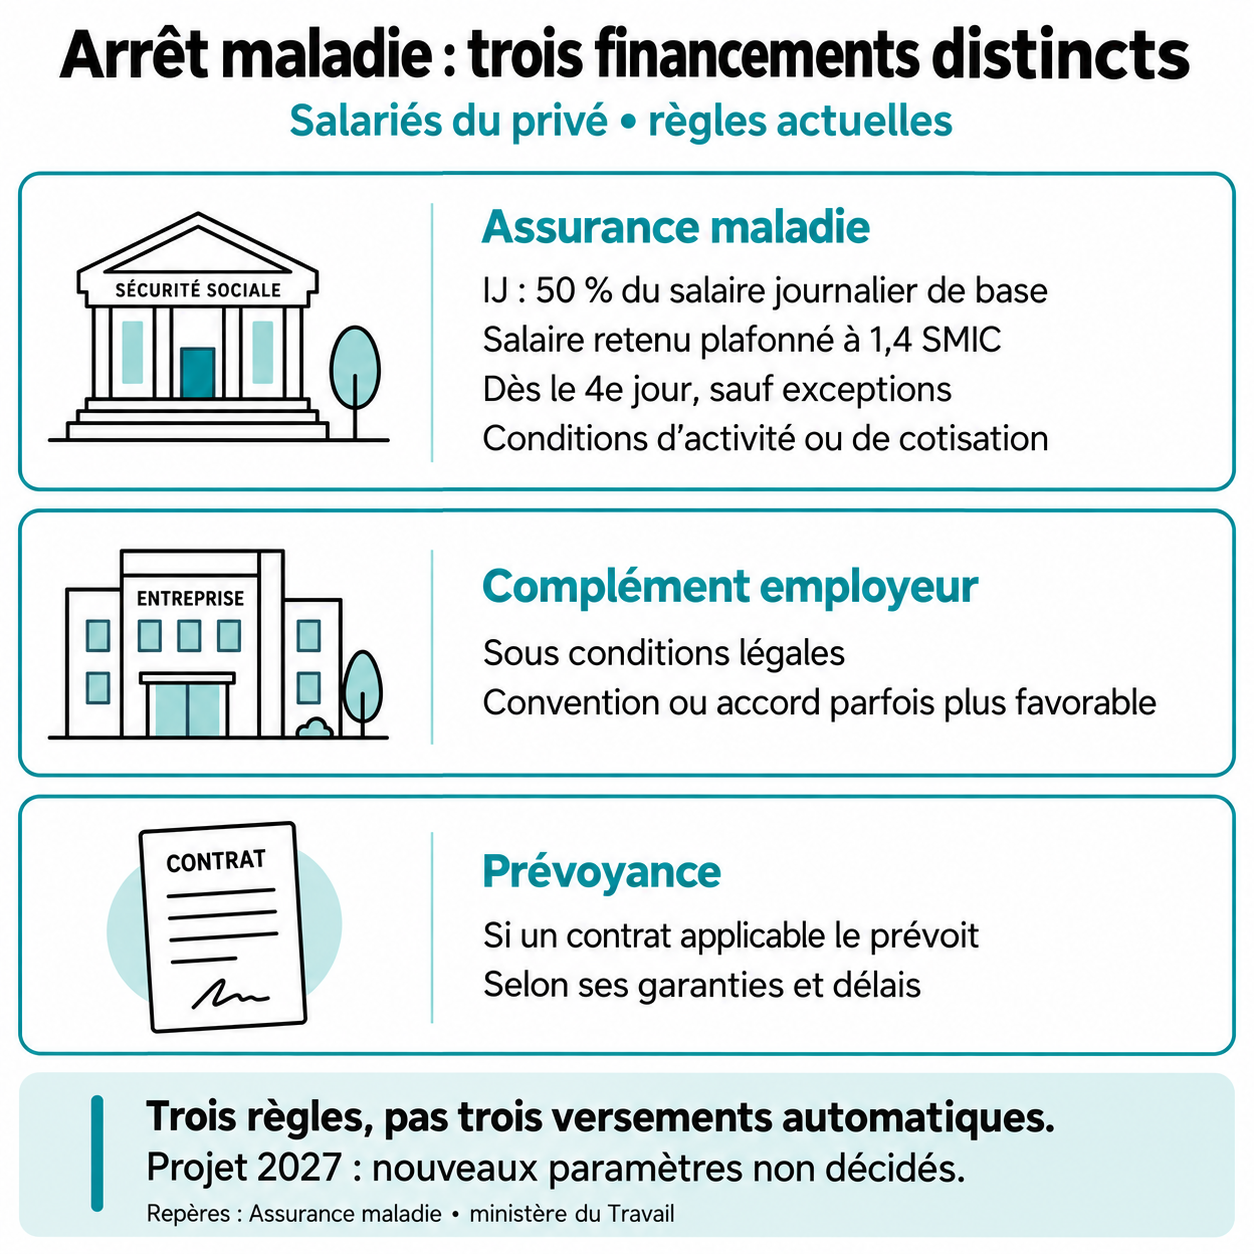
Pour les salariés du privé, les indemnités journalières, ou IJ, compensent une partie du revenu pendant un arrêt prescrit pour maladie. Dans les règles actuelles décrites par l’Assurance maladie, leur montant représente 50 % du salaire journalier de base, calculé à partir des salaires bruts antérieurs. Le salaire retenu pour ce calcul est plafonné à 1,4 SMIC. Cela ne veut pas dire que chaque salarié reçoit la moitié de son salaire habituel, quelle que soit sa rémunération. [3]
L’ouverture du droit dépend aussi de l’activité ou des cotisations. Pour un arrêt inférieur à six mois, il faut notamment avoir travaillé au moins 150 heures durant les trois mois ou les 90 jours précédents, ou remplir la condition de cotisation prévue. Au-delà de six mois, une affiliation d’au moins douze mois et des conditions d’activité ou de cotisation renforcées s’appliquent. Ces repères concernent les salariés, pas tous les statuts professionnels.
En règle générale, les IJ maladie sont dues à partir du quatrième jour, après trois jours de carence. Des exceptions existent, notamment pour certaines prolongations et les arrêts liés à une affection de longue durée, ou ALD. Pour les arrêts en rapport avec une ALD, la carence n’est retenue qu’au premier arrêt sur une période de trois ans. La durée possible d’indemnisation et le délai avant le premier jour payé sont donc deux questions distinctes. [3]
Le complément employeur et la prévoyance suivent leurs propres règles
L’employeur peut compléter les IJ dans les conditions prévues par la loi. Une convention collective ou un accord d’entreprise peut assurer un maintien de salaire plus favorable, partiel ou intégral. La couverture ne se déduit donc ni du seul montant de l’IJ ni de la seule présence d’un contrat de travail : il faut connaître les conditions applicables au salarié et la durée du maintien prévu. Le ministère du Travail distingue bien l’indemnité de Sécurité sociale et l’indemnisation complémentaire de l’employeur. [3][4]
La prévoyance constitue un autre niveau de couverture lorsque le contrat applicable prévoit une garantie de revenu en cas d’incapacité de travail. Elle dépend de ses garanties et de ses délais. Ce n’est pas la complémentaire santé qui rembourse les consultations ou les médicaments, et ce n’est pas un troisième versement automatique venant s’ajouter aux deux autres.
Il faut également distinguer financement et paiement. Lorsque l’employeur maintient le salaire et perçoit à la place du salarié les IJ versées par la caisse, on parle de subrogation. Une partie de la somme passant par l’employeur vient alors de l’Assurance maladie. Regarder seulement qui effectue le virement peut masquer cette répartition. [3]
Reconnaître les SECPa dans le projet de budget 2027 ne fixe pas encore les montants ni les modalités qui financeront leurs équipes.
Média Santé
Moins dépenser pour la Sécurité sociale peut déplacer la charge
Si une réforme diminue les IJ publiques sans modifier une garantie de maintien de revenu qui s’applique au salarié, le financement manquant peut devoir être compensé dans le cadre de cette garantie. Si la couverture complémentaire est absente, limitée ou modifiée elle aussi, le salarié peut supporter une perte de revenu. Ces mécanismes ne permettent pas de chiffrer aujourd’hui la perte de chacun : ils expliquent pourquoi les trois niveaux sont discutés ensemble.
La question utile pour apprécier la réforme est alors : une baisse de dépense publique correspond-elle à moins d’arrêts médicalement nécessaires, à une meilleure prévention, ou à un changement de celui qui finance la même interruption de travail ? Ces situations n’ont pas la même conséquence pour les salariés ni pour les entreprises. Faire sortir une dépense des comptes de l’Assurance maladie ne démontre pas, à lui seul, qu’elle a disparu.
Le dossier gouvernemental projette près de 20 milliards d’euros de dépenses d’IJ en 2027 en l’absence de mesures. Ce périmètre réunit le risque maladie et les accidents du travail et maladies professionnelles. Il ne s’agit ni d’une dépense déjà réalisée en 2027 ni du seul coût des arrêts maladie ordinaires. L’objectif d’économie doit se lire comme une cible budgétaire, pas comme un résultat acquis. [1]
La prévention et la reprise ont aussi besoin de moyens concrets
La réflexion annoncée ne porte pas uniquement sur le partage des paiements. Prévenir une atteinte à la santé, accompagner une personne pendant son arrêt et rendre son poste compatible avec une reprise relèvent d’un autre levier : agir sur les conditions qui conduisent à l’arrêt ou empêchent son issue. C’est ce qui donne une portée concrète à l’axe de prévention et de suivi du dossier budgétaire.
Des dispositifs existent déjà. Pour une absence supérieure à trente jours, un rendez-vous de liaison peut être organisé entre le salarié et l’employeur, avec la participation du service de prévention et de santé au travail selon les besoins. Il sert à informer sur les possibilités de prévention de la désinsertion professionnelle et d’aménagement. Le salarié peut le refuser sans conséquence. Il ne constitue pas une autorisation de reprendre seul son travail. [4]
Autre distinction importante : depuis le 1er septembre 2026, le plafond de prescription est de 31 jours pour un premier arrêt et de 62 jours pour une prolongation, avec possibilité de dérogation médicalement justifiée. Ces plafonds concernent la prescription, pas la durée totale des droits à indemnisation. Ils appartiennent aux règles actuelles, tandis que les nouveaux paramètres de couverture discutés pour 2027 restent à définir. [3][4]