Une boîte de Mavenclad contenant un seul comprimé de cladribine à 10 mg coûte 1 230,49 €, honoraire de dispensation compris. Pour une personne suivie pour une sclérose en plaques (SEP), ce montant donne une tout autre portée au changement de prise en charge intervenu le 1er octobre.
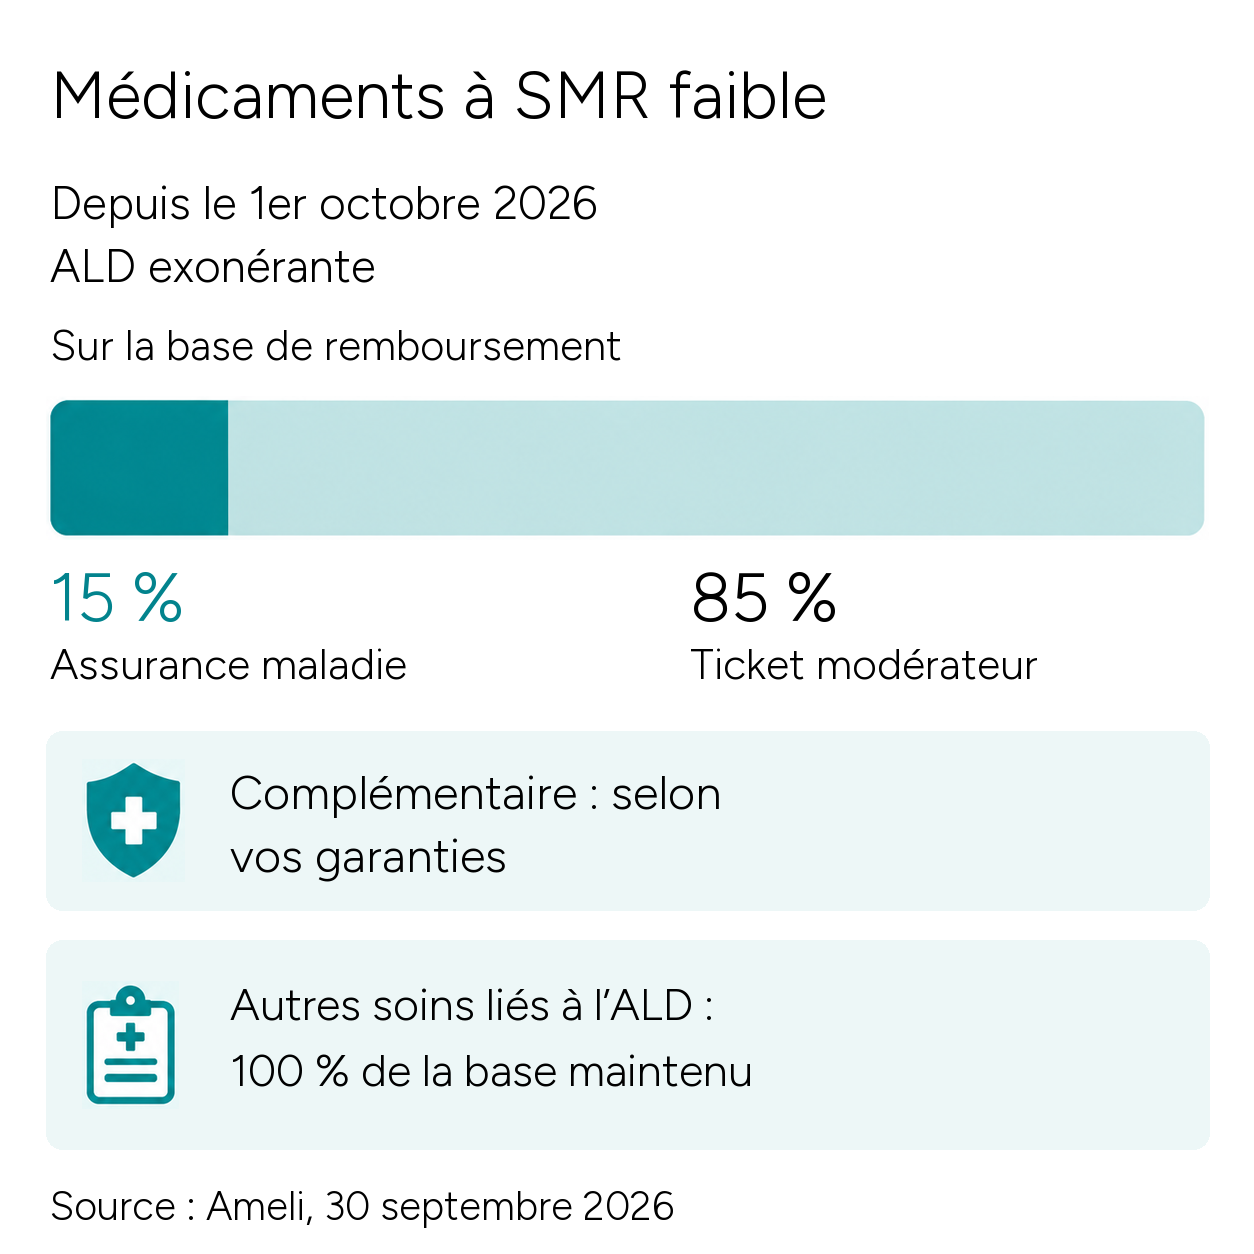
Mais Mavenclad, comme Fampyra, reste remboursable à 15 %. Ce qui disparaît pour ces médicaments à service médical rendu faible, c’est la prise en charge à 100 % au titre de l’affection de longue durée (ALD).
Pour comprendre ce que cela change dans votre traitement, il faut séparer trois questions : le prix de la présentation délivrée, sa place dans les soins et la part couverte par votre complémentaire. Un taux de remboursement ne répond pas, à lui seul, aux trois.
Mavenclad et Fampyra : des prix attachés à chaque présentation
Le nom d’un médicament ne suffit pas à annoncer une dépense. Mavenclad existe notamment en présentations de un, quatre et six comprimés. Fampyra, à base de fampridine à 10 mg, est proposé en conditionnements de 28 ou 56 comprimés, en flacons ou en plaquettes.
- Mavenclad, un comprimé : 1 230,49 €, honoraire de dispensation compris. La présentation de quatre comprimés est à 4 686,71 €, celle de six à 6 963,11 €. [2]
- Fampyra, 28 comprimés : 57,80 €, honoraire compris. Pour 56 comprimés, le prix est de 114,19 €, en flacons comme en plaquettes. [3]
Ces montants sont les prix de présentations précises en pharmacie de ville, pas le coût annuel d’un traitement. Pour Mavenclad, le prix de quatre ou six comprimés n’est d’ailleurs pas un simple multiple de celui de la présentation à un comprimé. La quantité prescrite et le médicament effectivement délivré comptent pour connaître votre dépense.
Le 100 % ALD s’arrête pour ces médicaments, pas pour tous les soins
Jusqu’ici, un médicament à service médical rendu faible pouvait être pris en charge à 100 % lorsqu’il était prescrit en lien avec une ALD exonérante. Depuis le 1er octobre 2026, cette exonération ne s’applique plus à cette catégorie, dont le taux habituel de remboursement est de 15 %. L’Assurance maladie précise que le principe de prise en charge à 100 % des autres soins liés à l’ALD est maintenu. [1]
Les 85 % restants constituent le ticket modérateur, c’est-à-dire la part de la base de remboursement que l’Assurance maladie ne prend pas en charge. Cette part peut être couverte par une complémentaire selon ses garanties. Elle n’est donc pas automatiquement à votre charge, mais avoir une mutuelle ne suffit pas non plus à garantir son remboursement.
La base de remboursement est le montant sur lequel le taux est appliqué. Elle peut correspondre au prix de vente réglementé ou à un tarif de référence. La franchise médicale, lorsqu’elle est due, est une retenue distincte de 1 € par boîte ou autre unité de conditionnement. Pour connaître la somme qui vous restera réellement à payer, demandez le détail de la délivrance au pharmacien. [4]
Prescription et remboursement ne se confondent pas : les conditions de prise en charge de Wegovy et Mounjaro dans l’obésité.
Média Santé
« Service médical rendu faible » ne signifie pas « sans utilité »
Le mot « faible » peut surprendre quand on vit avec une maladie qui demande un suivi au long cours. Il qualifie le service médical rendu, ou SMR : une évaluation du médicament dans une indication précise. La Haute Autorité de santé tient compte de la gravité de la maladie, de l’efficacité, des effets indésirables, des autres possibilités de traitement et de l’intérêt pour la santé publique.
Dans cette échelle, un SMR faible peut justifier un remboursement. Il ne se confond pas avec un SMR insuffisant pour justifier une prise en charge par la collectivité. Le changement de facturation d’octobre ne signifie donc pas que ces traitements auraient soudain perdu toute place dans les soins. [5]
Mavenclad en donne un exemple concret. Dans son avis du 14 mai 2025, la HAS s’est prononcée en faveur du maintien du remboursement chez les adultes atteints de formes très actives de SEP récurrente. Elle le considère comme une option pour les patients en échec ou inéligibles aux alternatives thérapeutiques, tout en maintenant un SMR faible. [6]
Cette place reste encadrée. La HAS souligne le manque de comparaisons robustes permettant de situer les traitements entre eux et les limites des données à long terme. Elle recommande que les décisions de commencer ou d’arrêter Mavenclad soient prises après consultation d’un centre de ressources et de compétences en SEP. Il s’agit d’un avis de 2025, pas d’une nouvelle évaluation clinique liée à l’entrée en vigueur du changement de remboursement. [6]
Fampyra répond à un autre objectif : améliorer la capacité de marche de certains adultes atteints de SEP présentant un handicap à la marche. Son SMR est également faible. Les deux médicaments n’ont pas le même rôle, même s’ils sont remboursables au même taux et que leur prescription est réservée aux spécialistes et services de neurologie. [2] [3]
Le coût doit être discuté sans interrompre seul les soins
Si cette nouvelle part de dépense vous concerne, demandez à votre complémentaire une réponse sur le médicament et le conditionnement prescrits, en précisant qu’ils sont remboursés à 15 %. L’enjeu est de savoir si le ticket modérateur est couvert, à quelle hauteur et comment la prise en charge s’organise lors de la délivrance.
La Complémentaire santé solidaire (C2S) prévoit, pour les médicaments à SMR faible, 15 % de la base couverts par l’Assurance maladie et 85 % par la C2S, soit aucun reste à payer sur cette base dans les conditions de prise en charge. Ses bénéficiaires sont aussi exonérés de franchise médicale. Ces règles ne décrivent pas les garanties de toutes les mutuelles privées. [7]
Si le coût risque de vous empêcher de poursuivre le traitement, signalez-le au pharmacien et à l’équipe qui vous suit. L’Assurance maladie demande aux pharmaciens d’orienter, si besoin, les patients vers leur médecin traitant en cas de difficulté de continuité des soins. Pour la SEP, le neurologue reste l’interlocuteur pour discuter de la place du traitement et d’éventuelles alternatives adaptées à votre situation. [1] [6]
Dans l’hypertension aussi, les médicaments et leur adaptation se discutent avec le médecin, sans modifier seul les prises.
Média Santé
L’objectif est de clarifier la couverture avant que la dépense ne bloque la prochaine délivrance. Une baisse de prise en charge appelle cette discussion, pas un arrêt ni un espacement des prises décidé seul. Pour Mavenclad en particulier, les décisions de traitement restent encadrées par le suivi neurologique et la consultation du centre spécialisé.